


【阅读须知】:本文内容所有信息和数据,均为作者查阅官方信息和网络已知数据整合解析,旨在让读者更清晰了解相应信息,如有数据错误或观点有误,请文明评论,作者积极改正!
(创作不易,一篇文章需要作者查阅多方资料,整合分析、总结,望大家理解。)
8月28日多部门连发楼市新政,房贷年限放宽、放款规则重塑、房企监管升级,政策托市力度空前。但居民买房的核心顾虑,并未随政策落地消散。
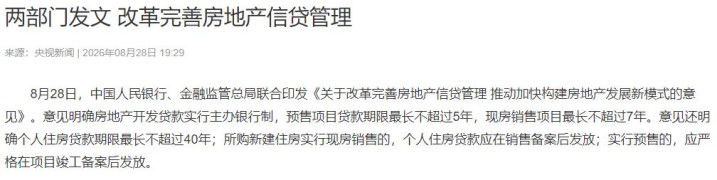
2026年8月28日,国内房地产市场迎来二十余年最大规模的信贷制度改革。中国人民银行,国家金融监管总局联合印发房地产信贷改革核心《意见》。
住建部,证监会等多部门同步出台配套文件,形成“1+N”的政策组合体系,改写1999年以来沿用23年的楼市信贷规则。
本次改革最受市场关注的调整,是个人住房贷款最长年限由30年上调至40年。央视财经同步确认该政策细则,贷款具体年限可由购房者与商业银行协商确定,不再执行单一的30年上限标准。
年限放宽带来的减负效果十分直观。以100万贷款,3%年利率,等额本息还款方式计算,30年房贷月供为4216元,40年房贷月供降至3570元,购房者每月可减少六百余元还款压力。
对于背负高额房贷的刚需群体,月度现金流压力得到切实缓解。减负的另一面,是债务成本的长期攀升。同样的贷款额度与利率下,30年房贷总利息约51.8万,40年房贷总利息突破71.4万,购房者需要多支付近20万利息。
更值得关注的是债务周期与人生周期的深度绑定。多数购房者集中在30岁左右置业,30年房贷可在60岁退休前结清。40年房贷落地后,大量购房者的还款周期将顺延至70岁。
叠加延迟退休的政策趋势,居民退休后的收入低谷期,仍需承担房贷支出,晚年现金流风险持续上升。新政并非只针对新增购房者,存量房贷用户同样享受政策红利。
根据金融监管总局细则,存量房贷借款人若出现还款压力,可与银行协商贷款展期,延后还本,无需直接面临断供收房的结局。
该规则的核心受益者不止是购房者,更有商业银行。过往购房者断供会形成银行坏账,冲击金融体系稳定。
展期机制落地后,银行可以通过拉长还款周期稳定收取利息,大幅降低房贷坏账风险,实现信贷资产的软着陆。
除了房贷年限调整,本次新政重新划定了房贷收入比红线。政策明确,个人房贷月供最高可占个人收入的50%,个人全部债务月供占比上限为60%。大众直观认为这是放宽购房门槛的举措,实则是金融系统的风险兜底机制。
房贷周期拉长至40年,信贷风险随之同步放大。监管部门划定收入比红线,本质是通过严格的资质审核,筛选具备长期还款能力的购房者,避免大规模高杠杆购房引发系统性金融风险,为超长周期房贷筑牢风控底线。
本次新政最具民生价值的改革,是房贷放款时点的颠覆性调整。根据三部门联合通知,现房项目完成备案后方可放款,预售项目必须竣工备案后才能发放房贷。这一规则终结了过去“先还贷、后收房”的行业乱象。
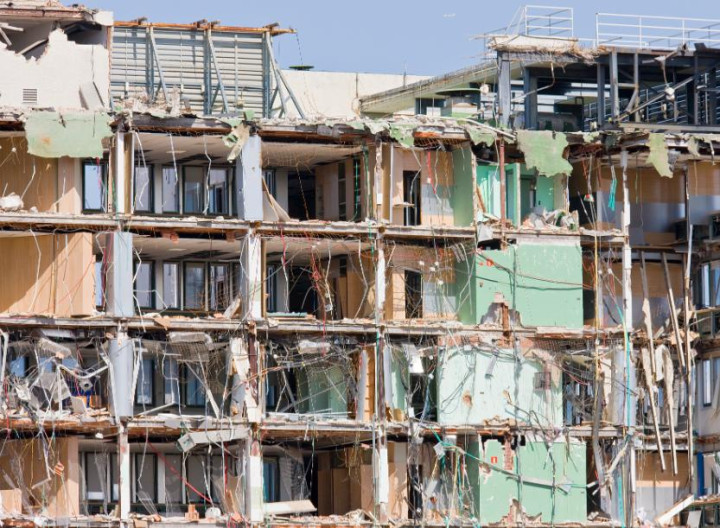
在此之前,购房者签订购房合同后便需要按月还贷,房屋却可能因房企资金问题延期交付甚至烂尾,最终陷入钱房两空的困境。新规则下,购房者拿到合规房源后才会背负债务,从制度层面根除了烂尾楼带来的购房风险。
预售资金监管同步全面升级。新政要求房企单个项目绑定唯一主办银行,项目所有资金统一纳入专属账户封闭管理,杜绝房企多头开户、挪用项目资金的行为。资金全程留痕监管,从源头切断房企违规操作的空间。
严苛的资金监管与现房放款规则,对中小房企形成致命冲击。过往中小房企依靠预售回款快速回笼资金、滚动开发的模式彻底失效。新政下房企必须依靠自有资金完成项目建设,资金链薄弱,高杠杆运营的中小房企将加速被市场出清。
市场分化趋势随之加剧。资金实力雄厚,融资渠道畅通的头部房企与国企房企,能够适配新的开发规则,进一步抢占市场份额。资本市场也同步释放利好,证监会发文支持优质房企再融资,债券续发与并购重组,行业资源持续向头部集中。
保障性住房与商业地产的信贷规则也迎来优化。新政明确保障房开发贷款利率低于普通商品房,住房租赁团体购房贷款最长年限可达30年,经营性物业贷款年限同步放宽。差异化的信贷政策,将推动楼市从单一商品房开发,转向多元住房体系发展。
很多市场观点将本次八文连发的政策组合,定义为楼市强力救市举措。不可否认,新政从降低月供压力、规避烂尾风险、稳定房企发展多个维度托底市场,是近年楼市政策力度最大的一次调整。
但楼市回暖的核心逻辑,不是债务周期的拉长。所有楼市刺激政策,都只能优化购房的交易条件,无法改变市场的核心底层逻辑。居民购房意愿的高低,最终取决于就业稳定性与收入增长预期。
当下市场的核心矛盾,是大众对未来收入的不确定性。即便月供压力降低,购房门槛下调,超长周期的债务绑定,依旧会让多数刚需群体保持观望。没人能笃定未来数十年的收入水平。
从行业长远发展来看,本次制度重构是楼市去金融化的关键一步。旧模式落幕,行业正式进入重品质,重交付,重稳健的全新发展阶段。短期行业会经历阵痛洗牌,长期则能回归居住本源,实现健康可持续发展。
对普通购房者而言,新政是一把典型的双刃剑。它解决了当下买房难,还贷压力大,买房有风险的现实问题,却将债务压力转移至未来数十年。
所谓的楼市救市,本质是用时间换空间的风险缓冲,而非市场问题的彻底解决。楼市新格局已经开启,最终市场走向,终究取决于民生基本面的持续改善。
富成配资提示:文章来自网络,不代表本站观点。

